Category: knowladge

Can a subsidence accident be covered by insurance?
PCK-Can a subsidence accident be covered by insurance?

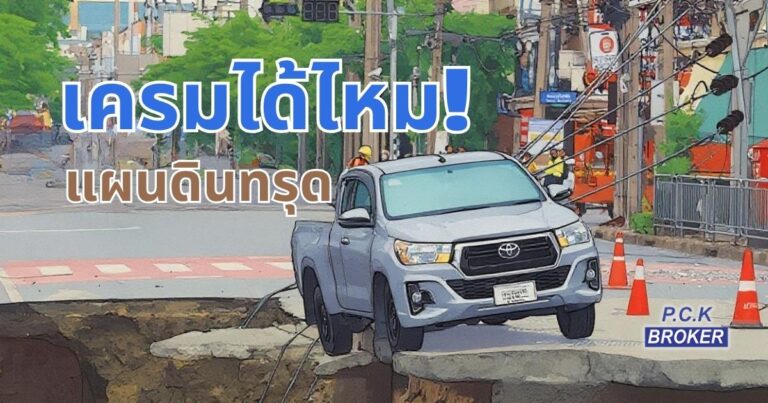
ในช่วงที่ผ่านมามีเหตุการณ์ “ถนนทรุด / แผ่นดินทรุด / ยุบตัว” รวมถึงกรณีหลุมยุบขนาดใหญ่ในกรุงเทพมหานคร (เช่น เหตุการณ์ที่เกิดบริเวณถนนสามเสน ใกล้โรงพยาบาลและสถานีตำรวจ) ซึ่งมีรายงานว่ามีรถยนต์ถูก “กลืน” เข้าไปในหลุมทรุดหรือได้รับความเสียหายระหว่างการทรุดตัว  เหตุการณ์ลักษณะนี้จึงตั้งคำถามว่า ถ้ารถยนต์ของเรา “ค้างอยู่ในจุดที่จะทรุด/มีการทรุดเกิดขึ้น” เราจะสามารถเคลมประกันรถยนต์ได้หรือไม่? ความจริงคือ ขึ้นอยู่กับหลายปัจจัย ทั้งประเภทประกัน เงื่อนไขในกรมธรรม์ และการพิสูจน์สาเหตุ สาเหตุของแผ่นดินทรุด / ยุบตัว เพื่อให้เข้าใจว่าเหตุการณ์นี้เกิดขึ้นอย่างไร และจะมีความเกี่ยวข้องกับการเคลมประกันอย่างไร ผมสรุปสาเหตุสำคัญดังนี้: เมื่อเกิดการทรุด ตัวพื้นผิวถนนหรือพื้นดินอาจ “ยุบลง” ทำให้รถซึ่งจอดอยู่ในตำแหน่งนั้นตกลงไป หรือได้รับแรงเค้น การแตกหัก หรือความเสียหายจากการเคลื่อนตัว ประกันรถยนต์กับความคุ้มครองเหตุ “ทรุด / ยุบ /…
Golf Insurance: Coverage Golfers Shouldn't Ignore

Protection that golfers should not overlook

การเล่นกอล์ฟไม่ใช่แค่กีฬาเพื่อสุขภาพ แต่ยังเป็นกิจกรรมที่สร้างสังคมและโอกาสทางธุรกิจ อย่างไรก็ตาม ในสนามกอล์ฟก็อาจเกิด “อุบัติเหตุที่ไม่คาดคิด” ได้เสมอ ไม่ว่าจะเป็นการตีพลาดจนลูกกอล์ฟไปโดนผู้อื่นหรือทรัพย์สินเสียหาย รวมถึงอุบัติเหตุที่เกิดขึ้นกับนักกอล์ฟเอง ประกันผู้ตีกอล์ฟ จึงถูกออกแบบมาเพื่อดูแลความเสี่ยงเหล่านี้โดยเฉพาะ ให้คุณอุ่นใจทุกครั้งที่ออกรอบ ความคุ้มครองหลักของประกันผู้ตีกอล์ฟ สิทธิพิเศษที่นักกอล์ฟชอบ ทำไมต้องทำประกันผู้ตีกอล์ฟ สรุป การมี ประกันผู้ตีกอล์ฟ ไม่ได้เป็นเพียงการป้องกันความเสี่ยงทางการเงิน แต่ยังเป็นการลงทุนใน “ความอุ่นใจ” ที่ทำให้คุณเพลิดเพลินกับเกมกอล์ฟได้อย่างเต็มที่ เพราะในสนามกอล์ฟ…อุบัติเหตุอาจเกิดขึ้นได้เสมอ แต่ความสบายใจนั้นเลือกได้ 📲 ดูรายละเอียดเพิ่มเติม: pckbroker.com/insurance/golf-insurance📞 02 9316040-2 (Official)☎️ 081-497-2130 | 081-846-6299 | 061-146-5199

The Office of Insurance Commission (OIC) has increased the coverage of car insurance to a maximum of 20 million baht per incident, to cope with major disasters without increasing premiums.

The Office of Insurance Commission (OIC) has increased car insurance coverage.

เมื่อวันที่ 26 สิงหาคม 2568 สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) ได้ออกคำสั่งนายทะเบียนที่ 51/2568 เพื่อปรับปรุงความคุ้มครองตามกรมธรรม์ประกันภัยรถยนต์ ทั้งภาคบังคับ (พ.ร.บ.) และภาคสมัครใจ ให้มีวงเงินคุ้มครองสูงขึ้น โดยไม่เพิ่มค่าเบี้ยประกันภัย เพื่อให้ประชาชนได้รับการดูแลที่ครอบคลุมและเพียงพอหากเกิดเหตุร้ายแรงหรือภัยพิบัติขนาดใหญ่ รายละเอียดสำคัญของการปรับปรุง จุดเด่นของมาตรการนี้ ความเห็นจาก คปภ. นายไพบูลย์ ช่วงเมฆศรี ผู้ช่วยเลขาธิการสายกำกับผลิตภัณฑ์ประกันวินาศภัย ระบุว่า การปรับเพิ่มวงเงินคุ้มครองครั้งนี้เป็นการ ยกระดับมาตรฐานการคุ้มครองประชาชน ให้สอดคล้องกับความเสี่ยงที่เพิ่มขึ้น และเชื่อมั่นว่าจะช่วยสร้างความมั่นใจในระบบประกันภัยรถยนต์มากขึ้น บทสรุป การปรับเพิ่มวงเงินคุ้มครองสูงสุดเป็น 20 ล้านบาทต่อครั้ง ถือเป็นก้าวสำคัญในการสร้างความมั่นใจให้ประชาชนผู้ใช้รถใช้ถนน เพราะไม่เพียงแต่ช่วยแบ่งเบาภาระค่าใช้จ่ายเมื่อเกิดเหตุการณ์ไม่คาดคิด แต่ยังสะท้อนถึงความตั้งใจของภาครัฐในการ พัฒนาระบบประกันภัยไทยให้ทันสมัยและตอบโจทย์ความเป็นจริงของสังคม เริ่มมีผลบังคับใช้: กรมธรรม์ที่ทำตั้งแต่วันที่ 1 มกราคม 2569 เป็นต้นไป

After the Thailand Earthquake: Why Property Insurance is More Important Than You Think

thai earthquake-pck-PCK

เหตุการณ์แผ่นดินไหวที่ประเทศไทยรับรู้ได้เมื่อ กลางปีที่ผ่านมา กลายเป็นเครื่องเตือนใจสำคัญว่า ภัยพิบัติไม่เคยเลือกเวลาและสถานที่ แม้ประเทศไทยจะไม่ใช่จุดศูนย์กลางของรอยเลื่อนขนาดใหญ่เหมือนญี่ปุ่นหรืออินโดนีเซีย แต่แรงสั่นสะเทือนที่หลายคนรู้สึกได้ก็เพียงพอจะทำให้เกิดความเสียหายทั้งกับอาคารและทรัพย์สินภายในบ้านหรือคอนโด คำถามคือ… หากวันหนึ่งเหตุการณ์นี้ส่งผลโดยตรงกับทรัพย์สินของเรา เราจะพร้อมรับมือกับค่าใช้จ่ายก้อนใหญ่แค่ไหน? ความจริงที่ควรรู้ ประกันทรัพย์สินมีบทบาทอย่างไร หลายคนยังเข้าใจผิดว่า ประกันบ้านหรือคอนโด คุ้มครองเฉพาะไฟไหม้หรือโจรกรรม แต่ความจริงแล้วกรมธรรม์หลายแบบสามารถครอบคลุม ภัยธรรมชาติ รวมถึงแผ่นดินไหว (ขึ้นอยู่กับเงื่อนไขและความคุ้มครองที่เลือก) สิทธิประโยชน์สำคัญ ได้แก่ กรณีที่เห็นภาพชัดเจน จากเหตุการณ์แผ่นดินไหวกลางปีนี้ หลายครอบครัวที่อยู่ใกล้จุดศูนย์กลางต่างรีบตรวจสอบบ้าน คอนโด และอาคารสำนักงานว่ามีรอยแตกร้าวหรือไม่ หากพบความเสียหายและมีประกันคุ้มครองอยู่แล้ว ก็สามารถขอเคลมเพื่อซ่อมแซมได้อย่างอุ่นใจ ตรงกันข้าม หากไม่มีประกัน เจ้าของบ้านจำเป็นต้องรับผิดชอบค่าใช้จ่ายเองทั้งหมด ซึ่งอาจกระทบต่อเงินออมและแผนการเงินระยะยาว วิธีเลือกประกันทรัพย์สินอย่างมั่นใจ บทสรุป แม้แผ่นดินไหวจะไม่ใช่เหตุการณ์ที่เกิดขึ้นบ่อยในประเทศไทย แต่เพียงครั้งเดียวก็สามารถสร้างความเสียหายอย่างใหญ่หลวงได้ การมี ประกันทรัพย์สิน จึงไม่ใช่เพียงค่าใช้จ่ายประจำปี แต่คือ เครื่องมือปกป้องการเงินและคุณภาพชีวิตของครอบครัว “เพราะภัยพิบัติไม่เคยบอกล่วงหน้า การเตรียมพร้อมด้วยประกัน คือการลงทุนที่คุ้มค่าที่สุด” ✦ หากคุณกำลังมองหาประกันบ้านหรือคอนโดที่ให้ความคุ้มครองครอบคลุม ทีมงาน PCK Insurance Broker พร้อมให้คำแนะนำและช่วยคุณเลือกกรมธรรม์ที่เหมาะสม เพื่อความอุ่นใจในทุกสถานการณ์

Is travel insurance really worth it?

ประกันการเดินทาง

การเดินทางทั้งในและต่างประเทศ ไม่ว่าจะเพื่อพักผ่อน ทำงาน หรือร่วมกิจกรรมพิเศษ มักเต็มไปด้วยความคาดหวังและแผนการที่รัดกุมแต่…บางสิ่งที่ไม่อยู่ในแผน ก็เกิดขึ้นได้เสมอ ไฟลท์ดีเลย์, กระเป๋าหาย, เจ็บป่วยกลางทริป หรือแม้แต่ต้องยกเลิกการเดินทางกะทันหัน คำถามคือ…“ทำประกันเดินทาง คุ้มไหม?” คำตอบคือ “คุ้ม”… ถ้ามองในแง่ของความเสี่ยงและความไม่แน่นอน 1. คุ้มครองค่าใช้จ่ายที่อาจ “ไม่คาดคิด” 2. ค่าเบี้ย “เริ่มต้นเพียงหลักร้อย”เมื่อเทียบกับความเสียหายที่อาจเกิดขึ้น หลักร้อยเพื่อความอุ่นใจตลอดทริป ถือว่าคุ้มค่า 3. เงื่อนไขยืดหยุ่น เลือกได้ตามแผนการเดินทาง สรุป: ใครควรทำประกันเดินทาง? ถ้ายังลังเล ลองถามตัวเองง่าย ๆ ว่า… ถ้าทริปนี้มีปัญหา ต้องควักจ่ายเองทั้งหมด…คุณรับมือไหวไหม?ถ้าไม่แน่ใจ → ประกันเดินทางอาจเป็น “ทางเลือกที่คุ้มที่สุด” สำหรับคุณ 📲 สนใจแผนประกันเดินทางแบบคุ้มครองครอบคลุม…

Why do health insurance premiums tend to “increase” as you get older?

PCK-เพิ่มเบี้ยประกันสุขภาพ

ผู้ทำประกันสุขภาพหลายท่านอาจสงสัยว่า “ทำไมเบี้ยประกันปีนี้แพงขึ้น ทั้งที่ยังใช้แผนเดิม?” คำตอบคือ การปรับเบี้ยประกันสุขภาพ มักเกิดขึ้นตามช่วงอายุ เนื่องจากความเสี่ยงด้านสุขภาพจะเพิ่มขึ้นเมื่ออายุมากขึ้น ซึ่งเป็นหลักการทางสถิติที่ใช้กันในธุรกิจประกันสุขภาพทั่วโลก การปรับเบี้ยอาจเกิดขึ้นในกรณีใดบ้าง? เกณฑ์การปรับเบี้ยประกันสุขภาพทั่วไป (แบ่งตามช่วงอายุ) ช่วงอายุ ลักษณะความเสี่ยง แนวโน้มเบี้ย 0 – 10 ปี ความเสี่ยงเจ็บป่วยจากไวรัส ภูมิแพ้ โรคในเด็ก เบี้ยเริ่มต้นต่ำ-กลาง 11 – 20 ปี ความเสี่ยงไม่มาก แต่เน้นอุบัติเหตุจากกิจกรรม เบี้ยค่อนข้างคงที่ 21 – 30 ปี เริ่มทำงาน ความเครียด ออฟฟิศซินโดรม เบี้ยเริ่มปรับขึ้นเล็กน้อย 31 – 40 ปี ความเสี่ยงโรคเรื้อรังเริ่มสูง…

What are the differences between Class 1, 2+, 3+, and 3 car insurance? Which type is right for you?

ชั้น 1, 2+, 3+, 3 ต่างกันยังไง?

เมื่อมีรถยนต์ การมีประกันภัยรถยนต์ที่เหมาะสมไม่ใช่แค่การปฏิบัติตามกฎหมาย แต่ยังเป็นการคุ้มครองทั้งชีวิต ทรัพย์สิน และค่าใช้จ่ายที่ไม่คาดคิดอีกด้วย
แต่ประกันรถยนต์ในไทยมีหลายประเภท แล้วเราควรเลือกแบบไหนดี?

Copayments in Thai Health Insurance: What Consumers Should Know

Copayment

บทนำ ภาคประกันสุขภาพไทยกำลังเผชิญกับการเปลี่ยนแปลงครั้งสำคัญ เมื่อระบบ “Copayment” หรือ “การร่วมจ่าย” เข้ามามีบทบาทในกรมธรรม์ประกันสุขภาพใหม่ที่จะเริ่มคุ้มครองตั้งแต่วันที่ 1 มีนาคม 2568 เป็นต้นไป การเปลี่ยนแปลงนี้เกิดขึ้นเพื่อรับมือกับค่ารักษาพยาบาลที่สูงขึ้นอย่างต่อเนื่อง และเพื่อส่งเสริมให้ผู้เอาประกันใช้บริการทางการแพทย์อย่างมีความรับผิดชอบมากขึ้น Copayment คืออะไร? Copayment คือ ระบบที่ผู้เอาประกันภัยจะต้องร่วมจ่ายค่ารักษาพยาบาลบางส่วนร่วมกับบริษัทประกันภัย โดยส่วนใหญ่จะกำหนดเป็น เปอร์เซ็นต์ ของค่ารักษาทั้งหมด หรือในบางกรณีอาจเป็น จำนวนเงินคงที่ ต่อการใช้บริการแต่ละครั้ง ตัวอย่างการคำนวณ: หากกรมธรรม์กำหนด Copayment 30% และค่ารักษาพยาบาลคือ 10,000 บาท ผู้เอาประกันจะต้องจ่าย 3,000 บาท และบริษัทประกันจะจ่ายส่วนที่เหลือ 7,000 บาท เงื่อนไขการเข้าสู่ระบบ Copayment ระบบ Copayment จะเริ่มขึ้นเมื่อผู้เอาประกันเข้าเงื่อนไขใดเงื่อนไขหนึ่งในปีกรมธรรม์ที่ผ่านมา ซึ่งแบ่งออกเป็น 3 กรณี ตามเกณฑ์ที่ สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) และ สมาคมประกันชีวิตไทย ได้กำหนดไว้: ข้อควรทราบ: หากในปีถัดไปพฤติกรรมการเคลมลดลงจนไม่เข้าเงื่อนไขข้างต้น…

Analysis of the general insurance business trend in 2025: cautious growth opportunities

วิเคราะห์แนวโน้มธุรกิจประกันวินาศภัย ปี 2568: โอกาสเติบโตอย่างระมัดระวัง

ธุรกิจประกันวินาศภัยในประเทศไทยกำลังเผชิญกับการเปลี่ยนแปลงที่สำคัญ ทั้งในแง่ของพฤติกรรมผู้บริโภค เศรษฐกิจที่เริ่มฟื้นตัว และความท้าทายด้านอัตราการจ่ายค่าสินไหม ล่าสุดจากรายงานไตรมาส 3 ปี 2567 และการคาดการณ์ปี 2568 พบว่าอุตสาหกรรมนี้ยังคงมีแนวโน้มเติบโต แม้จะอยู่ในระดับที่ระมัดระวัง 📊 ผลประกอบการประกันภัยปี 2567 (ม.ค.–ก.ย.) จากข้อมูลของสำนักงาน คปภ. เบี้ยประกันภัยรับโดยตรงรวมทุกประเภทอยู่ที่ 209,060 ล้านบาท ลดลงเล็กน้อยจากช่วงเดียวกันของปีก่อนที่ -0.5% โดยมีรายละเอียดที่น่าสนใจ เช่น: 🔻 หมวดที่ลดลง: 🔺 หมวดที่เพิ่มขึ้น: 📉 อัตราส่วนความเสียหาย (Loss Ratio) ปี 2567 อัตราความเสียหายรวมอยู่ที่ 56.9% แสดงถึงภาระต้นทุนการจ่ายค่าสินไหมที่ยังสูง โดยเฉพาะในบางหมวดที่น่าจับตา: ประเภทประกัน Loss Ratio Health 65.5% (สูงที่สุด) Motor 61.7%…